Berbeda dengan Padel, Layanan & Peralatan Golf di Jakarta Tidak Dikenakan Pajak Hiburan
04 July 2025 |
07:14 WIB

Chelsea Venda
Jurnalis Hypeabis.id
Baru-baru ini, Pemerintah Provinsi DKI Jakarta menetapkan tarif pajak sebesar 10 persen untuk fasilitas olahraga padel. Ketentuan ini tertuang dalam Keputusan Kepala Badan Pendapatan Daerah (Bapenda) Nomor 257 Tahun 2025, yang merupakan revisi kedua atas Keputusan Bapenda Nomor 854 Tahun 2024.
Dalam beleid tersebut, padel dikategorikan sebagai objek yang dikenai Pajak Barang dan Jasa Tertentu (PBJT) untuk kategori jasa kesenian dan hiburan. Namun, berbeda halnya dengan padel, layanan dan peralatan olahraga golf di Jakarta tidak termasuk dalam kategori yang dikenai pajak hiburan.
Baca juga: Padel Jadi Tren Baru di Kalangan Urban, Komunitas Ini Jadi Pelopornya
Merujuk pada ketentuan dalam Peraturan Menteri Keuangan (PMK) Nomor 70 Tahun 2022, khususnya Pasal 5 ayat (2) dan (3), secara eksplisit disebutkan bahwa penyediaan tempat, ruang, maupun peralatan untuk kegiatan golf tidak termasuk dalam kategori jasa kesenian dan hiburan.
Golf selama ini memang lebih diklasifikasikan sebagai jasa komersial, sehingga yang dikenakan ialah Pajak Pertambahan Nilai (PPN), bukan Pajak Barang dan Jasa Tertentu (PBJT) untuk kategori jasa kesenian dan hiburan.
Namun, ada masanya, kegiatan golf juga sempat dimasukkan ke dalam PBJT karena masuk ke dalam UU 28/2009 tentang Pajak Daerah dan Retribusi Daerah. Bukan itu saja, golf juga masuk ke dalam PPN. Hal ini membuat kegiatan golf sempat mengalami tumpang tindih perpajakan atau double taxation. Ini terjadi sebelum medio 2012-an
Kondisi tersebut sempat menimbulkan keberatan dari para pelaku industri golf. Asosiasi dan sejumlah pihak terkait kemudian mencoba menggugat aturan tersebut ke Mahkamah Konstitusi (MK). Gugatan ini akhirnya menghasilkan kabar bahagia melalui Putusan MK Nomor 52/PUU-IX/2012.
Dalam amar putusannya, hakim MK mengabulkan permohonan para pemohon secara keseluruhan. MK menyatakan bahwa frasa “golf” dalam UU 28/2009 tidak memiliki kekuatan hukum yang mengikat. Artinya, golf tidak lagi dapat diperlakukan sebagai objek pajak hiburan oleh pemerintah daerah.
Mahkamah menilai bahwa golf merupakan cabang olahraga prestasi yang dipertandingkan di tingkat nasional dan internasional, sehingga tidak layak diperlakukan sebagai hiburan biasa. Mahkamah juga menggarisbawahi bahwa pengenaan pajak hiburan terhadap kegiatan golf berpotensi menghambat pertumbuhan olahraga tersebut, bahkan dapat memadamkan semangat dan pencapaian prestasi yang menjadi kebanggaan nasional.
Selain itu, penyelenggara fasilitas golf pada dasarnya sudah menanggung beban biaya operasional yang tinggi, termasuk untuk pembangunan dan perawatan lapangan, pembayaran Pajak Bumi dan Bangunan (PBB), serta pajak-pajak daerah lainnya seperti pajak restoran dan pajak parkir.
Mahkamah Konstitusi juga menjelaskan golf tidak masuk ke pajak hiburan karena tak sesuai klasifikasi sebagai objek pajak hiburan. Berdasarkan Pasal 42 ayat (1) Undang-Undang Nomor 28 Tahun 2009, yang dimaksud dengan objek pajak hiburan adalah jasa penyelenggaraan hiburan yang dipungut bayaran, sedangkan subjek pajaknya adalah individu atau badan yang menikmati hiburan tersebut.
Namun, dalam konteks golf, yang menjadi objek pajaknya adalah jasa penyediaan fasilitas olahraga, bukan hiburan dalam arti tontonan atau pertunjukan. Adapun subjeknya adalah orang atau badan yang menggunakan fasilitas tersebut untuk bermain golf.
Oleh karena permainan golf tidak dikategorikan sebagai tontonan, melainkan sebagai aktivitas olahraga, maka golf masuk ke dalam objek PPN dan tidak masuk dalam cakupan pajak hiburan hiburan daerah.
"Menurut Sembilan Hakim Konstitusi kecuali Hakim Konstitusi Achmad Sodiki, pengenaan pajak hiburan terhadap cabang olahraga golf bertentangan dengan prinsip perlindungan dan jaminan kepastian hukum yang adil serta perlakuan yang sama di hadapan hukum yang dijamin Pasal 28D ayat (1) UUD 1945. Menimbang bahwa berdasarkan pertimbangan-pertimbangan di atas, menurut Mahkamah, permohonan para Pemohon beralasan hukum,” urai hakim konstitusi.
(Baca artikel Hypeabis.id lainnya di Google News)
Dalam beleid tersebut, padel dikategorikan sebagai objek yang dikenai Pajak Barang dan Jasa Tertentu (PBJT) untuk kategori jasa kesenian dan hiburan. Namun, berbeda halnya dengan padel, layanan dan peralatan olahraga golf di Jakarta tidak termasuk dalam kategori yang dikenai pajak hiburan.
Baca juga: Padel Jadi Tren Baru di Kalangan Urban, Komunitas Ini Jadi Pelopornya
Merujuk pada ketentuan dalam Peraturan Menteri Keuangan (PMK) Nomor 70 Tahun 2022, khususnya Pasal 5 ayat (2) dan (3), secara eksplisit disebutkan bahwa penyediaan tempat, ruang, maupun peralatan untuk kegiatan golf tidak termasuk dalam kategori jasa kesenian dan hiburan.
Golf selama ini memang lebih diklasifikasikan sebagai jasa komersial, sehingga yang dikenakan ialah Pajak Pertambahan Nilai (PPN), bukan Pajak Barang dan Jasa Tertentu (PBJT) untuk kategori jasa kesenian dan hiburan.
Namun, ada masanya, kegiatan golf juga sempat dimasukkan ke dalam PBJT karena masuk ke dalam UU 28/2009 tentang Pajak Daerah dan Retribusi Daerah. Bukan itu saja, golf juga masuk ke dalam PPN. Hal ini membuat kegiatan golf sempat mengalami tumpang tindih perpajakan atau double taxation. Ini terjadi sebelum medio 2012-an
Kondisi tersebut sempat menimbulkan keberatan dari para pelaku industri golf. Asosiasi dan sejumlah pihak terkait kemudian mencoba menggugat aturan tersebut ke Mahkamah Konstitusi (MK). Gugatan ini akhirnya menghasilkan kabar bahagia melalui Putusan MK Nomor 52/PUU-IX/2012.
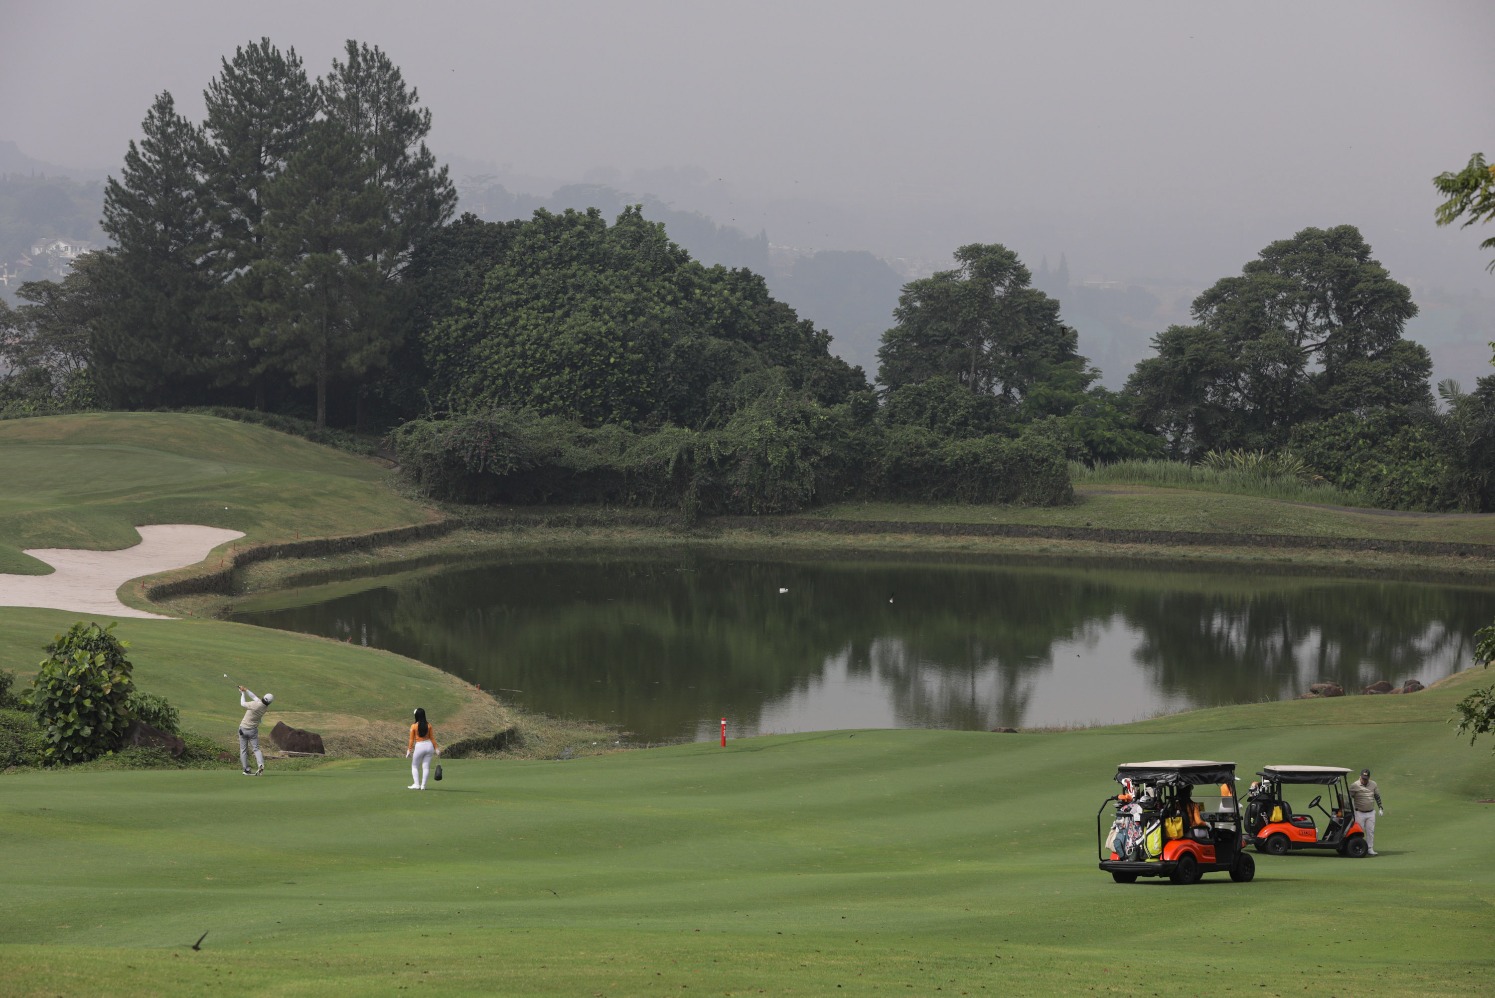
Peserta melakukan pukulan saat mengikuti Bisnis Indonesia Executive Golf Tournament 2025 di Rainbow Hills Golf Club, Bogor, Jawa Barat, Kamis (23/1/2025). (Sumber gambar: JIBI/Bisnis/Arief Hermawan P)
Dalam amar putusannya, hakim MK mengabulkan permohonan para pemohon secara keseluruhan. MK menyatakan bahwa frasa “golf” dalam UU 28/2009 tidak memiliki kekuatan hukum yang mengikat. Artinya, golf tidak lagi dapat diperlakukan sebagai objek pajak hiburan oleh pemerintah daerah.
Mahkamah menilai bahwa golf merupakan cabang olahraga prestasi yang dipertandingkan di tingkat nasional dan internasional, sehingga tidak layak diperlakukan sebagai hiburan biasa. Mahkamah juga menggarisbawahi bahwa pengenaan pajak hiburan terhadap kegiatan golf berpotensi menghambat pertumbuhan olahraga tersebut, bahkan dapat memadamkan semangat dan pencapaian prestasi yang menjadi kebanggaan nasional.
Selain itu, penyelenggara fasilitas golf pada dasarnya sudah menanggung beban biaya operasional yang tinggi, termasuk untuk pembangunan dan perawatan lapangan, pembayaran Pajak Bumi dan Bangunan (PBB), serta pajak-pajak daerah lainnya seperti pajak restoran dan pajak parkir.
Mahkamah Konstitusi juga menjelaskan golf tidak masuk ke pajak hiburan karena tak sesuai klasifikasi sebagai objek pajak hiburan. Berdasarkan Pasal 42 ayat (1) Undang-Undang Nomor 28 Tahun 2009, yang dimaksud dengan objek pajak hiburan adalah jasa penyelenggaraan hiburan yang dipungut bayaran, sedangkan subjek pajaknya adalah individu atau badan yang menikmati hiburan tersebut.
Namun, dalam konteks golf, yang menjadi objek pajaknya adalah jasa penyediaan fasilitas olahraga, bukan hiburan dalam arti tontonan atau pertunjukan. Adapun subjeknya adalah orang atau badan yang menggunakan fasilitas tersebut untuk bermain golf.
Oleh karena permainan golf tidak dikategorikan sebagai tontonan, melainkan sebagai aktivitas olahraga, maka golf masuk ke dalam objek PPN dan tidak masuk dalam cakupan pajak hiburan hiburan daerah.
"Menurut Sembilan Hakim Konstitusi kecuali Hakim Konstitusi Achmad Sodiki, pengenaan pajak hiburan terhadap cabang olahraga golf bertentangan dengan prinsip perlindungan dan jaminan kepastian hukum yang adil serta perlakuan yang sama di hadapan hukum yang dijamin Pasal 28D ayat (1) UUD 1945. Menimbang bahwa berdasarkan pertimbangan-pertimbangan di atas, menurut Mahkamah, permohonan para Pemohon beralasan hukum,” urai hakim konstitusi.
(Baca artikel Hypeabis.id lainnya di Google News)






Komentar
Silahkan Login terlebih dahulu untuk meninggalkan komentar.