Mengenal Sistem Pembayaran Sehari-hari: QRIS hingga BI-FAST
03 July 2025 |
22:29 WIB
Fajar Sidik
Hypeabis.id
Era digital membuat segala bentuk kegiatan bermigrasi ke ranah daring sehingga semuanya menjadi cepat dan praktis. Mulai dari bayar kopi di kafe hingga kirim uang antar rekening, kini semuanya dapat dilakukan dengan mudah melalui ponsel pintar di genggaman. Bahkan sebagian besar kaum urban, khususnya generasi muda, mulai jarang bertransaksi dengan uang tunai.
Data Bank Indonesia menunjukkan, kinerja transaksi ekonomi dan keuangan digital pada Mei 2025 tumbuh tumbuh 27,88% (yoy) didukung oleh sistem pembayaran yang mencapai 3,93 miliar transaksi. Volume transaksi aplikasi mobile dan internet meningkat masing-masing sebesar 29,32% (yoy) dan 7,54% (yoy).
Baca juga: Transaksi Digital Melonjak Tiga Kali Lipat Saat Harbolnas
Elyana K. Widyasari, Deputi Direktur Departemen Kebijakan Sistem Pembayaran Bank Indonesia menjelaskan bahwa pihaknya telah melakukan evaluasi dan melihat sejumlah pencapaian kinerja positif dalam sistem pembayaran di Indonesia sepanjang 2019-2024. Menurutnya, pencapaian itu adalah hasil kerja keras bersama selama hampir 5 tahun, dan sebagai ‘karya’ masyarakat, para pelaku industri sistem pembayaran, yang tidak hanya dari Bank Indonesia.
Dia menjelaskan bahwa pencapaian transaksi digital Indonesia saat ini ditopang oleh implementasi Blueprint Sistem Pembayaran Indonesia (BSPI) 2025-2030 yang berhasil mengakselerasi transformasi digital nasional yang dimotori perbankan. Adapun inisiatif utama cetak biru pengembangan sistem pembayaran itu mencakup Standar Nasional Open API Pembayaran (SNAP), Bank Indonesia Fast Payment (BI-FAST), Quick Response Code Indonesian Standard (QRIS), dan elektronifikasi.
Nah untuk mengenal lebih jauh tentang sistem pembayaran yang biasa digunakan sehari-hari ini, berikut ulasan singkat dan tingkat penggunaannya secara nasional, yang dirangkum dari Dialog Inspiratif 5 Tahun AstraPay, awal Juli ini.
Aplikasi Program Antarmuka Pembayaran merupakan sistem tulang punggung yang bertujuan untuk menjembatani sistem pembayaran digital yang lebih sehat, kompetitif, dan inovatif, serta memudahkan masyarakat dalam bertransaksi.
"SNAP ini adalah satu bahasa untuk Open API pembayaran di Indonesia. Karena Indonesia telah melakukan banyak inisiatif inovasi dalam Open API pembayaran, maka harus ada standar. Analoginya, jika orang Jawa dan orang Lampung berbicara menggunakan bahasa daerahnya, tanpa bahasa pemersatu, maka tidak bisa terkoneksi. Itulah fungsi SNAP, untuk memastikan konektivitas dan inklusivitas bagi masyarakat. Kami menyebutnya sebagai satu bahasa yang sama,” jelas Elyana.
Dalam pemaparannya, SNAP telah menjembatani transaksi 71 Penyedia Jasa Pembayaran, baik bank maupun lembaga keuangan nonbank dan 6.667 pengguna dengan pertumbuhan lalu lintas transaksi mencapai 99,6 persen pada 2023-2024.
SNAP sendiri merupakan standar teknis dari Bank Indonesia yang harus disesuaikan oleh Penyedia Jasa Pembayaran (PJP) yang menggunakan atau menyediakan layanan API pembayaran. Jadi, PJP harus menyesuaikan sistem mereka dengan standar SNAP agar dapat berinteraksi dengan sistem lain dalam ekosistem pembayaran digital.
SNAP ini bermanfaat dalam memudahkan integrasi sistem pembayaran, meningkatkan efisiensi dengan satu standar, sekaligus melindungi data konsumen.
BI-Fast merupakan infrastruktur sistem pembayaran nasional yang dikembangkan oleh Bank Indonesia (BI) untuk memfasilitasi transaksi pembayaran secara real-time dan tersedia setiap saat, seperti transfer antarbank dan sebagainya.
"Bersama-sama dengan industri perbankan, kami sudah menerbitkan BI-FAST sebagai salah satu fasilitas pembayaran yang bekerja 24/7 tanpa henti untuk menjalankan transaksi sistem pembayaran digital yang semakin cepat, murah, aman, dan handal," ungkap Elyana.
Transaksi dengan layanan BI-Fast sepanjang 2022-2024 melesat hingga 177,2 persen baik secara langsung maupun tidak langsung. Sementara itu, volume transaksi ritel yang diproses melalui BI-FAST mencapai 393,73 juta transaksi atau tumbuh 45,45 persen (yoy), dengan nilai mencapai Rp969,43 triliun per Mei 2025.
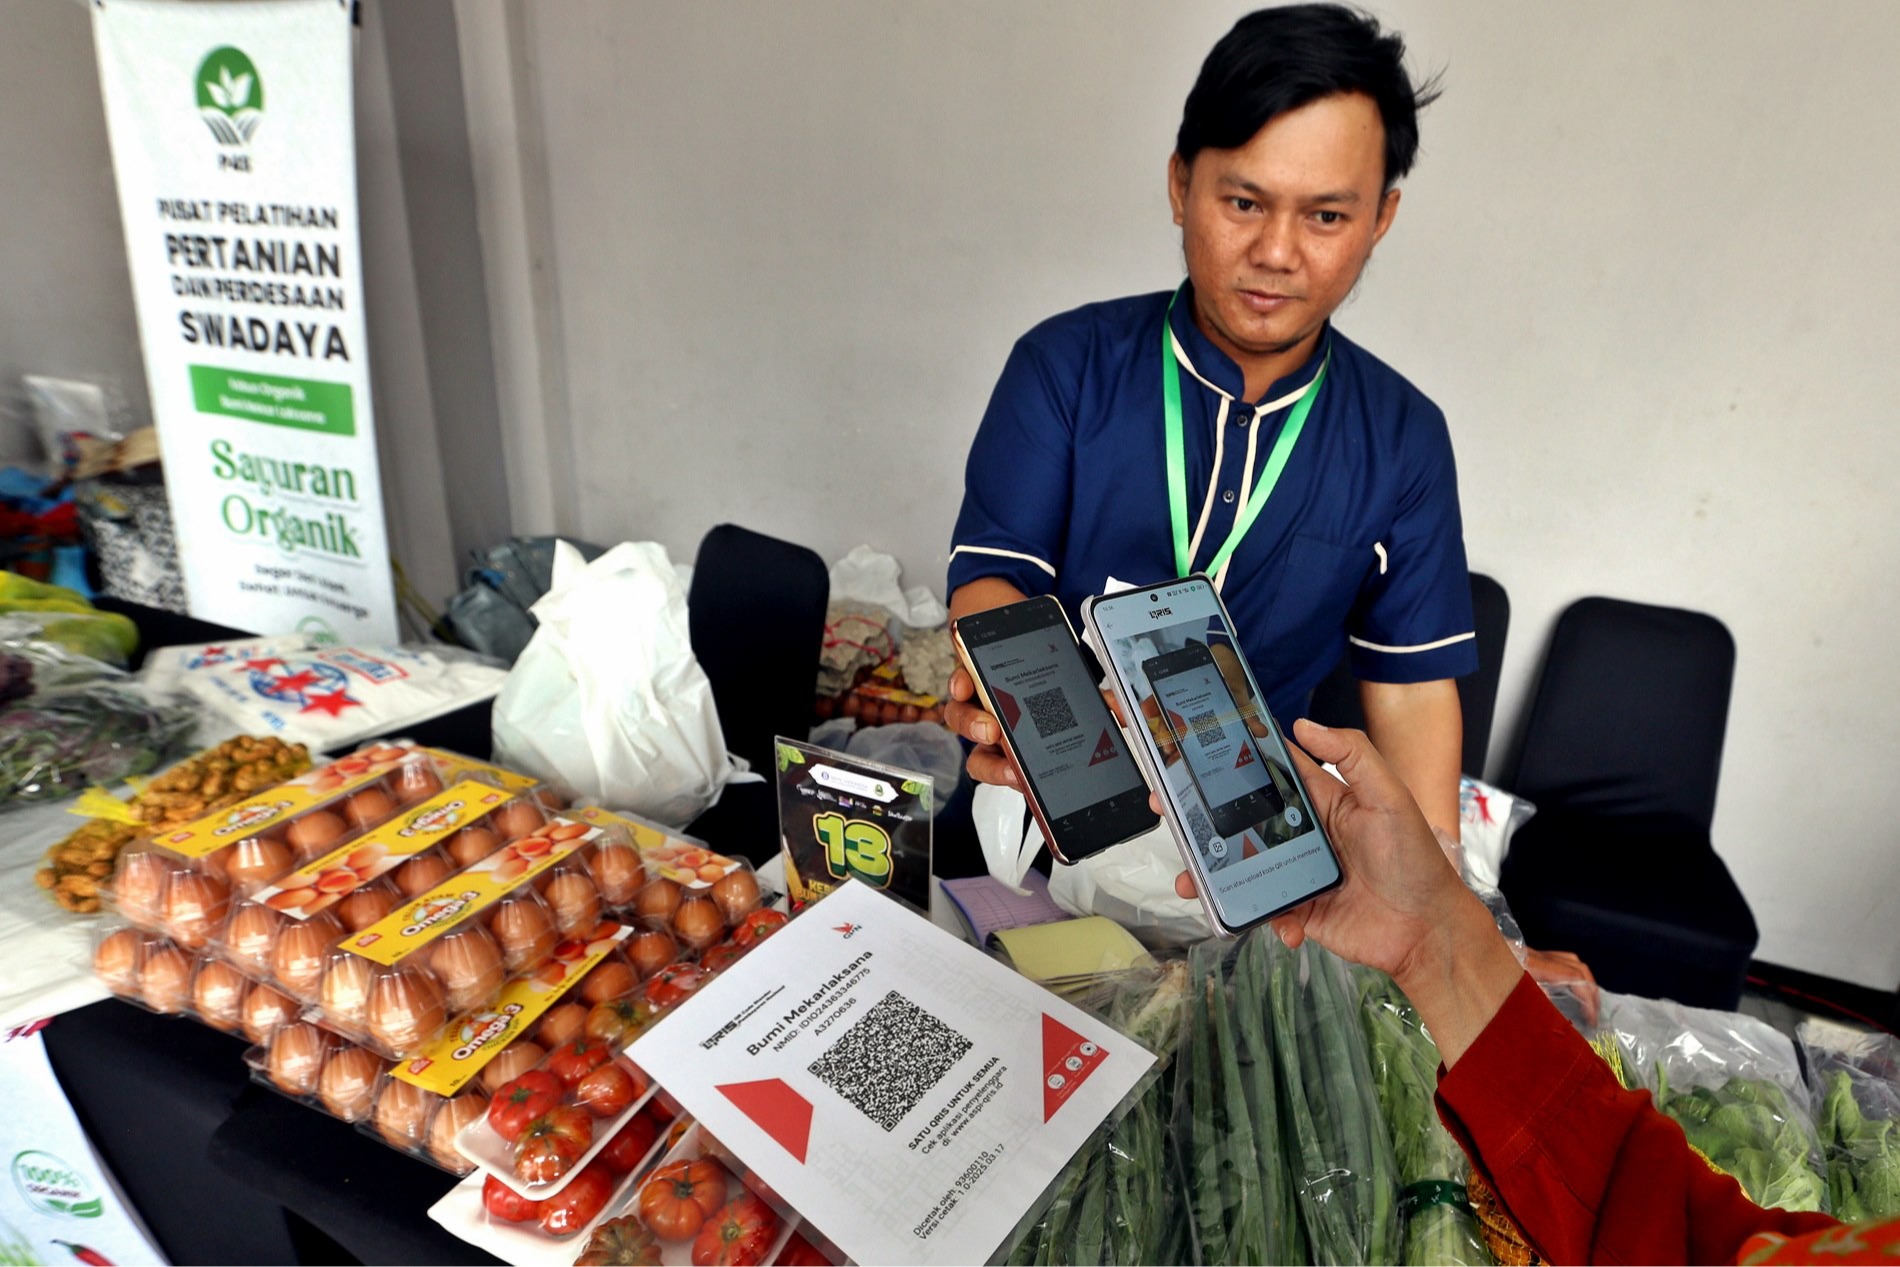
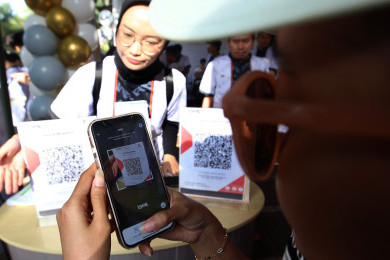
QRIS sebagai standardisasi pembayaran menggunakan metode QR Code dari Bank Indonesia menunjukkan pencapaian yang signifikan dengan jumlah transaksi Rp80,3 triliun tumbuh 49,4 persen (yoy) yang dilakukan oleh 32,7 juta pengguna di lebih dari 50,5 juta merchant dalam 5 tahun terakhir sampai 2024.
Tren positif juga berlanjut pada tahun ini dengan volume transaksi pembayaran digital melalui QRIS tetap tumbuh tinggi sebesar 151,70 persen per Mei 2025 (yoy) yang didukung oleh peningkatan jumlah pengguna dan merchant.
Saat ini, QRIS menjadi metode pembayaran paling praktis yang banyak digunakan dalam transaksi ritel. Ellyana mengungkapkan bahwa dari total merchant QRIS yang terhubung menyediakan sistem pembayaran berbasis QR Code ini, mencapai lebih dari 90 persennya adalah UMKM.
"Data itu membuktikan bahwa QRIS benar-benar bermanfaat bagi masyarakat, dan tarifnya juga terjangkau mulai 0 persen terutama bagi pelaku UMKM. Harapannya, QRIS ini bisa menjadi titik masuk ekosistem digital bagi UMKM lebih luas lagi," ujarnya.
Ellyana menambahkan, ke depan akan muncul inovasi-inovasi berikutnya, misalnya melalui pinjaman (lending), sehingga ekosistem ekonomi keuangan digital akan terbentuk. Tidak hanya dari sisi pembayaran, QRIS dapat dikembangkan dengan berbagai macam fitur, mulai dari merchant-presented QR, customer-presented QR atau QRIS TTM (tanpa tatap muka), bahkan sampai ke cross-border. Saat ini, QRIS sudah terkoneksi dengan Malaysia, Singapura, dan Thailand.
Tidak hanya itu, Maret lalu sudah diluncurkan QRIS Transportasi dan Mitigasi (QRIS T&M) yang sudah banyak dimanfaatkan untuk layanan transportasi publik dan di rumah sakit. Ke depannya akan diperluas juga untuk ke tempat-tempat wisata.
Elektronifikasi transaksi keuangan merupakan perubahan cara pembayaran yang semula menggunakan tunai menjadi nontunai. Program elektronifikasi yang dilaksanakan oleh BI terdiri atas Elektronifikasi Transaksi Pemerintah Daerah dan Elektronifikasi Bantuan Sosial.
Pemerintah Daerah (Pemda) terus difasilitasi untuk mengubah sistem pembayaran dari tunai menjadi nontunai dengan tujuan untuk meningkatkan akuntabilitas dan transparansi pengelolaan keuangan daerah. Secara teknis, Sistem Informasi dan Keuangan Pemda memiliki konektivitas dengan sistem perbankan sebagai pengelola Rekening Kas Umum Daerah (RKUD) untuk mendukung transaksi nontunai sekurangnya meliputi aktivitas Transfer/Payment, Payroll, dan Inquiry.
Baca juga: Transaksi Digital & Pembayaran Paylater Tumbuh Pesat
Ketersediaan instrumen dan kanal pembayaran diperluas melalui kerja sama Bank Pengelola Rekening Kas Umum Daerah (RKUD) dengan mitra kerja sama untuk mempermudah akses bagi masyarakat dalam melakukan transaksi nontunai dengan Pemda.
Misalnya, realisasi penyaluran Bantuan Sosial per triwulan II/2024 dilaksankan 79 persen secara nontunai senilai Rp28,9 triliun, dan sisanya 21 persen secara tunai Rp7,6 triliun. Saat ini, cakupan elektronifikasi telah diterapkan oleh hampir 85 persen pemda yang masuk ketagori digital.
Data Bank Indonesia menunjukkan, kinerja transaksi ekonomi dan keuangan digital pada Mei 2025 tumbuh tumbuh 27,88% (yoy) didukung oleh sistem pembayaran yang mencapai 3,93 miliar transaksi. Volume transaksi aplikasi mobile dan internet meningkat masing-masing sebesar 29,32% (yoy) dan 7,54% (yoy).
Baca juga: Transaksi Digital Melonjak Tiga Kali Lipat Saat Harbolnas
Elyana K. Widyasari, Deputi Direktur Departemen Kebijakan Sistem Pembayaran Bank Indonesia menjelaskan bahwa pihaknya telah melakukan evaluasi dan melihat sejumlah pencapaian kinerja positif dalam sistem pembayaran di Indonesia sepanjang 2019-2024. Menurutnya, pencapaian itu adalah hasil kerja keras bersama selama hampir 5 tahun, dan sebagai ‘karya’ masyarakat, para pelaku industri sistem pembayaran, yang tidak hanya dari Bank Indonesia.
Dia menjelaskan bahwa pencapaian transaksi digital Indonesia saat ini ditopang oleh implementasi Blueprint Sistem Pembayaran Indonesia (BSPI) 2025-2030 yang berhasil mengakselerasi transformasi digital nasional yang dimotori perbankan. Adapun inisiatif utama cetak biru pengembangan sistem pembayaran itu mencakup Standar Nasional Open API Pembayaran (SNAP), Bank Indonesia Fast Payment (BI-FAST), Quick Response Code Indonesian Standard (QRIS), dan elektronifikasi.
Nah untuk mengenal lebih jauh tentang sistem pembayaran yang biasa digunakan sehari-hari ini, berikut ulasan singkat dan tingkat penggunaannya secara nasional, yang dirangkum dari Dialog Inspiratif 5 Tahun AstraPay, awal Juli ini.
1. SNAP (Standar Nasional Open API Pembayaran)
Aplikasi Program Antarmuka Pembayaran merupakan sistem tulang punggung yang bertujuan untuk menjembatani sistem pembayaran digital yang lebih sehat, kompetitif, dan inovatif, serta memudahkan masyarakat dalam bertransaksi. "SNAP ini adalah satu bahasa untuk Open API pembayaran di Indonesia. Karena Indonesia telah melakukan banyak inisiatif inovasi dalam Open API pembayaran, maka harus ada standar. Analoginya, jika orang Jawa dan orang Lampung berbicara menggunakan bahasa daerahnya, tanpa bahasa pemersatu, maka tidak bisa terkoneksi. Itulah fungsi SNAP, untuk memastikan konektivitas dan inklusivitas bagi masyarakat. Kami menyebutnya sebagai satu bahasa yang sama,” jelas Elyana.
Dalam pemaparannya, SNAP telah menjembatani transaksi 71 Penyedia Jasa Pembayaran, baik bank maupun lembaga keuangan nonbank dan 6.667 pengguna dengan pertumbuhan lalu lintas transaksi mencapai 99,6 persen pada 2023-2024.
SNAP sendiri merupakan standar teknis dari Bank Indonesia yang harus disesuaikan oleh Penyedia Jasa Pembayaran (PJP) yang menggunakan atau menyediakan layanan API pembayaran. Jadi, PJP harus menyesuaikan sistem mereka dengan standar SNAP agar dapat berinteraksi dengan sistem lain dalam ekosistem pembayaran digital.
SNAP ini bermanfaat dalam memudahkan integrasi sistem pembayaran, meningkatkan efisiensi dengan satu standar, sekaligus melindungi data konsumen.
2. BI-FAST (Bank Indonesia Fast Payment)
BI-Fast merupakan infrastruktur sistem pembayaran nasional yang dikembangkan oleh Bank Indonesia (BI) untuk memfasilitasi transaksi pembayaran secara real-time dan tersedia setiap saat, seperti transfer antarbank dan sebagainya. "Bersama-sama dengan industri perbankan, kami sudah menerbitkan BI-FAST sebagai salah satu fasilitas pembayaran yang bekerja 24/7 tanpa henti untuk menjalankan transaksi sistem pembayaran digital yang semakin cepat, murah, aman, dan handal," ungkap Elyana.
Transaksi dengan layanan BI-Fast sepanjang 2022-2024 melesat hingga 177,2 persen baik secara langsung maupun tidak langsung. Sementara itu, volume transaksi ritel yang diproses melalui BI-FAST mencapai 393,73 juta transaksi atau tumbuh 45,45 persen (yoy), dengan nilai mencapai Rp969,43 triliun per Mei 2025.
3. QRIS (Quick Response Code Indonesian Standard)
QRIS sebagai standardisasi pembayaran menggunakan metode QR Code dari Bank Indonesia menunjukkan pencapaian yang signifikan dengan jumlah transaksi Rp80,3 triliun tumbuh 49,4 persen (yoy) yang dilakukan oleh 32,7 juta pengguna di lebih dari 50,5 juta merchant dalam 5 tahun terakhir sampai 2024.Tren positif juga berlanjut pada tahun ini dengan volume transaksi pembayaran digital melalui QRIS tetap tumbuh tinggi sebesar 151,70 persen per Mei 2025 (yoy) yang didukung oleh peningkatan jumlah pengguna dan merchant.
Saat ini, QRIS menjadi metode pembayaran paling praktis yang banyak digunakan dalam transaksi ritel. Ellyana mengungkapkan bahwa dari total merchant QRIS yang terhubung menyediakan sistem pembayaran berbasis QR Code ini, mencapai lebih dari 90 persennya adalah UMKM.
"Data itu membuktikan bahwa QRIS benar-benar bermanfaat bagi masyarakat, dan tarifnya juga terjangkau mulai 0 persen terutama bagi pelaku UMKM. Harapannya, QRIS ini bisa menjadi titik masuk ekosistem digital bagi UMKM lebih luas lagi," ujarnya.
Ellyana menambahkan, ke depan akan muncul inovasi-inovasi berikutnya, misalnya melalui pinjaman (lending), sehingga ekosistem ekonomi keuangan digital akan terbentuk. Tidak hanya dari sisi pembayaran, QRIS dapat dikembangkan dengan berbagai macam fitur, mulai dari merchant-presented QR, customer-presented QR atau QRIS TTM (tanpa tatap muka), bahkan sampai ke cross-border. Saat ini, QRIS sudah terkoneksi dengan Malaysia, Singapura, dan Thailand.
Tidak hanya itu, Maret lalu sudah diluncurkan QRIS Transportasi dan Mitigasi (QRIS T&M) yang sudah banyak dimanfaatkan untuk layanan transportasi publik dan di rumah sakit. Ke depannya akan diperluas juga untuk ke tempat-tempat wisata.
4. Elektronifikasi
Elektronifikasi transaksi keuangan merupakan perubahan cara pembayaran yang semula menggunakan tunai menjadi nontunai. Program elektronifikasi yang dilaksanakan oleh BI terdiri atas Elektronifikasi Transaksi Pemerintah Daerah dan Elektronifikasi Bantuan Sosial.Pemerintah Daerah (Pemda) terus difasilitasi untuk mengubah sistem pembayaran dari tunai menjadi nontunai dengan tujuan untuk meningkatkan akuntabilitas dan transparansi pengelolaan keuangan daerah. Secara teknis, Sistem Informasi dan Keuangan Pemda memiliki konektivitas dengan sistem perbankan sebagai pengelola Rekening Kas Umum Daerah (RKUD) untuk mendukung transaksi nontunai sekurangnya meliputi aktivitas Transfer/Payment, Payroll, dan Inquiry.
Baca juga: Transaksi Digital & Pembayaran Paylater Tumbuh Pesat
Ketersediaan instrumen dan kanal pembayaran diperluas melalui kerja sama Bank Pengelola Rekening Kas Umum Daerah (RKUD) dengan mitra kerja sama untuk mempermudah akses bagi masyarakat dalam melakukan transaksi nontunai dengan Pemda.
Misalnya, realisasi penyaluran Bantuan Sosial per triwulan II/2024 dilaksankan 79 persen secara nontunai senilai Rp28,9 triliun, dan sisanya 21 persen secara tunai Rp7,6 triliun. Saat ini, cakupan elektronifikasi telah diterapkan oleh hampir 85 persen pemda yang masuk ketagori digital.






Komentar
Silahkan Login terlebih dahulu untuk meninggalkan komentar.