Digdaya QRIS di Tanah Air, Pakar Ungkap Keunggulan & Kelemahannya
24 April 2025 |
11:13 WIB
Desyinta Nuraini
Jurnalis Hypeabis.id
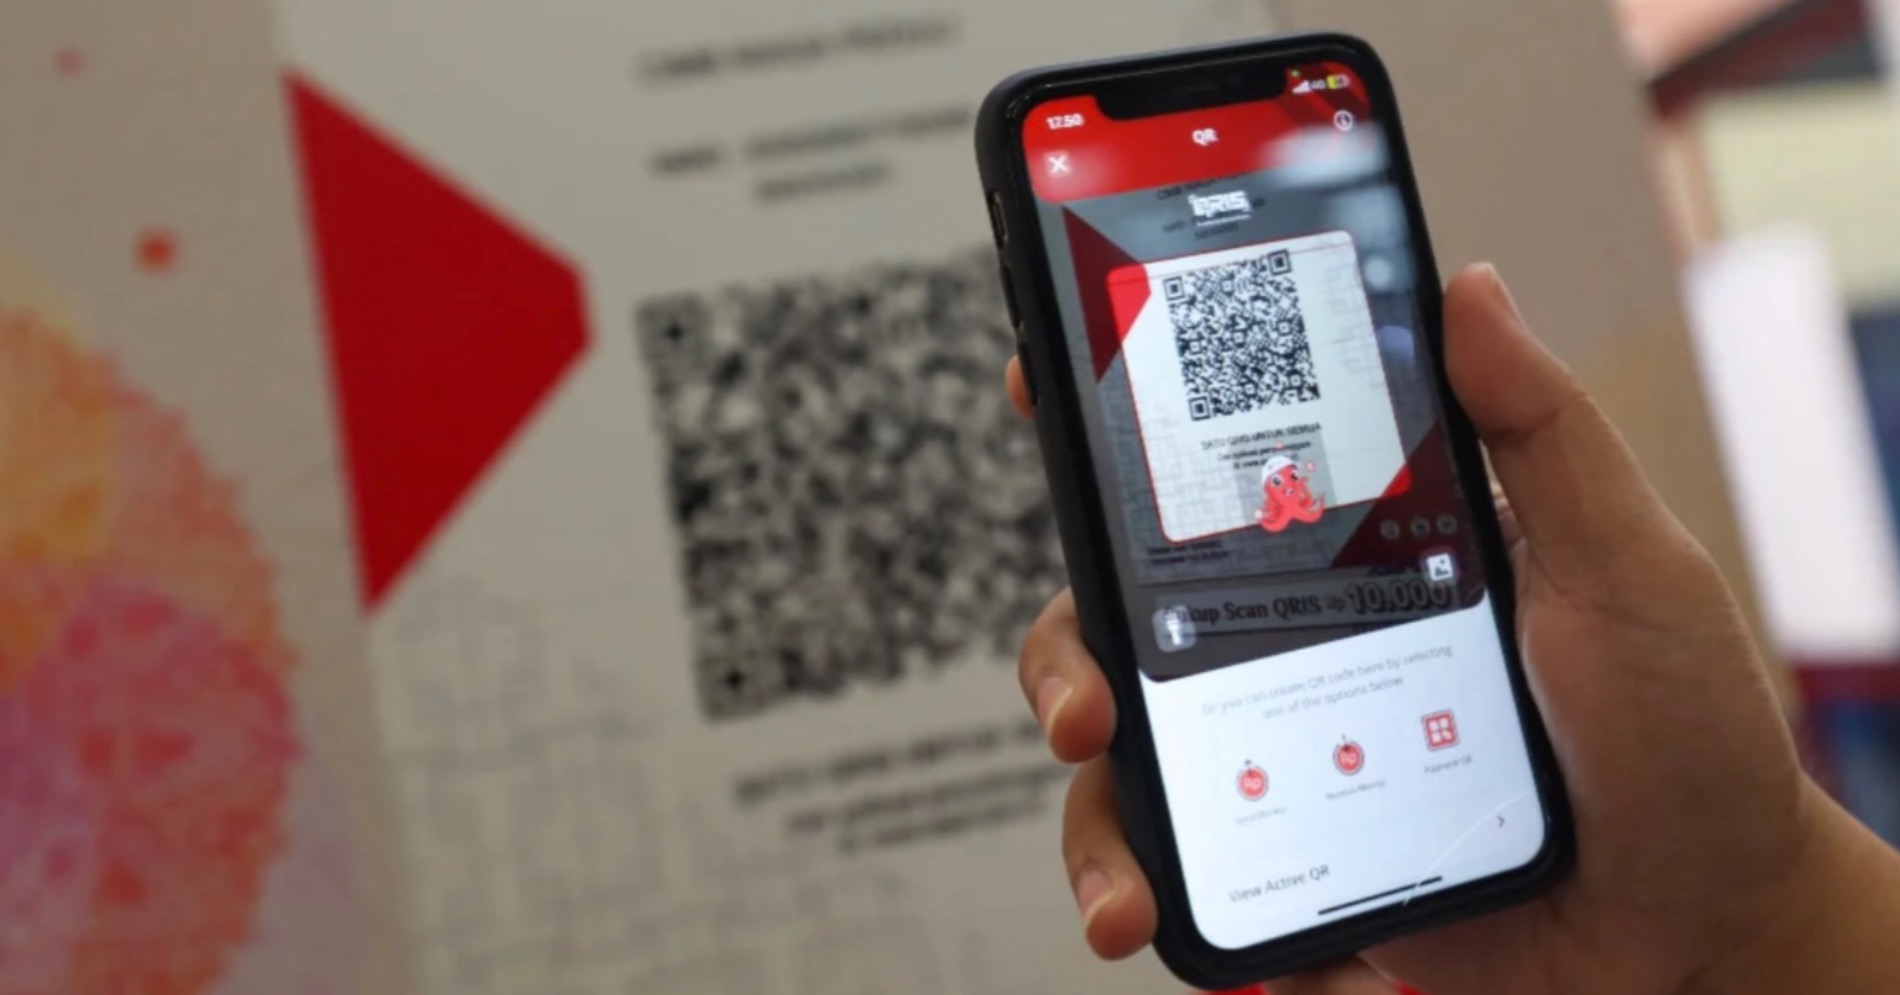
Quick Response Code Indonesia Standard (QRIS) menjadi alat pembayaran yang populer di Tanah Air saat ini. Teknologi ini pun menjadi sorotan pemerintah Amerika Seritat Donald Trump karena dinilai menimbulkan hambatan dagang bagi pelaku asing, khususnya raksasa jaringan pembayaran seperti Visa dan Mastercard.
United States Trade Representative (USTR) secara khusus mengangkat tiga keberatan terhadap QRIS dan PGN. Sistem tersebut dinilai kurang transparansi dan konsultasi dalam proses perumusan kebijakan. Akses pasar dianggap diskriminatif terhadap pelaku asing, serta regulasi yang dinilai tidak pasti dan membebani.
mengatakan QRIS tidak hanya dirancang untuk memperluas inklusi keuangan nasional, tetapi juga untuk menjaga kompetisi yang sehat melalui larangan kepemilikan vertikal tanpa diskriminasi. Ini dilakukan demi menciptakan level playing field yang adil, di mana pelaku domestik dan asing dapat beroperasi dalam kerangka regulasi yang sama.
Baca Juga: Kenali Ciri-ciri Kode QRIS Palsu Sebelum Melakukan Pembayaran
Terlepas dari dinamika geopolitik dan ekonomi global, Chairman Lembaga Riset Keamanan Siber CISSReC, Pratama Persadha, mengatakan QRIS telah membawa sejumlah keunggulan dalam sistem pembayaran nasional. Pertama, teknologi ini memperluas akses ke sistem keuangan formal, terutama bagi pelaku usaha mikro, kecil, dan menengah (UMKM) yang selama ini kesulitan mengakses layanan perbankan konvensional.
“Cukup dengan sebuah ponsel pintar dan QR code, pelaku usaha dapat menerima pembayaran secara digital tanpa harus memiliki mesin EDC,” ujarnya kepada Hypeabis.id, Kamis (24/4/2025).
Kedua, QRIS membuat efisiensi transaksi meningkat karena pembayaran berlangsung secara real time, dan dapat diintegrasikan langsung dengan sistem pembukuan atau pelaporan keuangan pelaku usaha. Ketiga, dari sisi regulator, sistem pembayaran ini memungkinkan monitoring transaksi secara lebih transparan, yang bermanfaat bagi kepentingan fiskal dan pengawasan tindak kejahatan keuangan.
Secara faktual, QRIS telah mencatat pertumbuhan yang luar biasa. Pratama menjelaskan, hingga awal 2025, volume transaksinya mencapai 1,6 miliar kali atau tumbuh 163 persen dibanding tahun sebelumnya, dengan nilai transaksi mencapai Rp158,07 triliun.
Jumlah pengguna aktif QRIS juga mencapai 56 juta, dengan total merchant mencapai 37,4 juta, dimana 93 persen di antaranya merupakan UMKM. Angka ini menurut Pratama bukan hanya mencerminkan adopsi teknologi yang masif, tetapi juga menandai pergeseran struktural dalam sistem pembayaran nasional dari berbasis tunai menuju digital.
Namun, di balik pertumbuhan yang akseleratif ini, muncul pula tantangan dari sisi keamanan siber yang tak boleh diabaikan. Beberapa kasus yang sempat viral di media sosial memperlihatkan penyalahgunaan teknologi QRIS oleh pelaku kejahatan.
Modus utamanya adalah penggantian QRIS asli dengan yang palsu, baik dengan menempelkan stiker QR yang dimodifikasi maupun mengganti file digital di platform online. “Dampaknya sangat nyata, konsumen melakukan pembayaran, namun dana justru masuk ke rekening penipu,” jelas Pratama.
Dia menjelaskan, modus ini bekerja karena QR code pada dasarnya hanya representasi visual dari data string, yang bisa direplikasi dengan mudah oleh siapa saja dengan memiliki akses ke generator QR code. Di sisi lain, kelemahan terbesar justru terletak pada perilaku pengguna yang tidak membiasakan diri untuk memverifikasi nama merchant sebelum mengonfirmasi pembayaran.
Untuk menanggulangi risiko ini, edukasi publik dinilai sangat penting. Pengguna QRIS harus membiasakan diri memeriksa nama merchant yang muncul di layar aplikasi sebelum menyetujui transaksi.
Merchant juga harus rutin memeriksa keaslian QR mereka dan menghindari praktik mencetak QR yang bisa diakses publik secara bebas. Langkah lebih lanjut adalah dengan memperluas penerapan QRIS dinamis, yang menghasilkan kode unik untuk tiap transaksi. Dengan demikian, QRIS tidak bisa disalahgunakan dalam bentuk statis.
Ke depan, otentikasi tambahan berbasis biometrik, penggunaan geotagging, dan integrasi sistem keamanan berbasis AI menurut Pratama, dapat menjadi lapisan proteksi yang lebih kuat. Terlebih lagi, mengingat QRIS sudah menjadi sistem pembayaran lintas negara dengan beroperasi di Thailand, Malaysia, Singapura, dan dalam waktu dekat di Jepang, Tiongkok, Korea Selatan, dan India. Oleh karena itu, standar keamanannya harus ditingkatkan ke level global.
Sementara itu, Direktur ICT Heru Sutadi menilai sebaiknya pemerintah AS berkompetisi dengan pembayaran QRIS. Dia menyebut, selama ini Mastercard dan Visa sudah amat sangat diuntungkan di Indonesia.
“Selama kompetisi dilakukan secara sehat, jangan salahkan pilihan masyarakat. QRIS lebih inklusif dan lebih digital. Jadi kalau mendisrupsi, ya jangan salahkan QRIS-nya,” tegas Heru.
Dia berharap pemerintah tetap mempertahankan sistem pembayaran ini dan tidak mengamini permintaan AS. Pasanya, Pemerintah Indonesia jelas memiliki kedaulatan digital, meskipun selama ini terbuka untuk beragam produk dari luar terutama AS.
Sementara itu, terkait Gerbang Pembayaran Nasional (GPN), Heru berpendapat mau tidak mau sistem ini harus ada hubungan semua transaksi terutama digital wallet dan QRIS. Semua negara juga menjalankan hal sama.
“Ya kalau hal-hal remeh gitu dipersoalkan, kita siap-siap saja tutup Google, Facebook dan X. Karena jelas juga banyak stasiun TV dan media kita gulung tikar karena iklannya disedot mereka,” tukasnya.
Baca Juga: Begini Cara Transaksi QR Code di Luar Negeri Setelah Integrasi Pembayaran Jepang & Negara Asean



Komentar
Silahkan Login terlebih dahulu untuk meninggalkan komentar.