Rekomendasi Produk Keuangan untuk Siapkan Dana Pendidikan Anak
11 November 2025 |
10:00 WIB
Kintan Nabila
Jurnalis Hypeabis.id
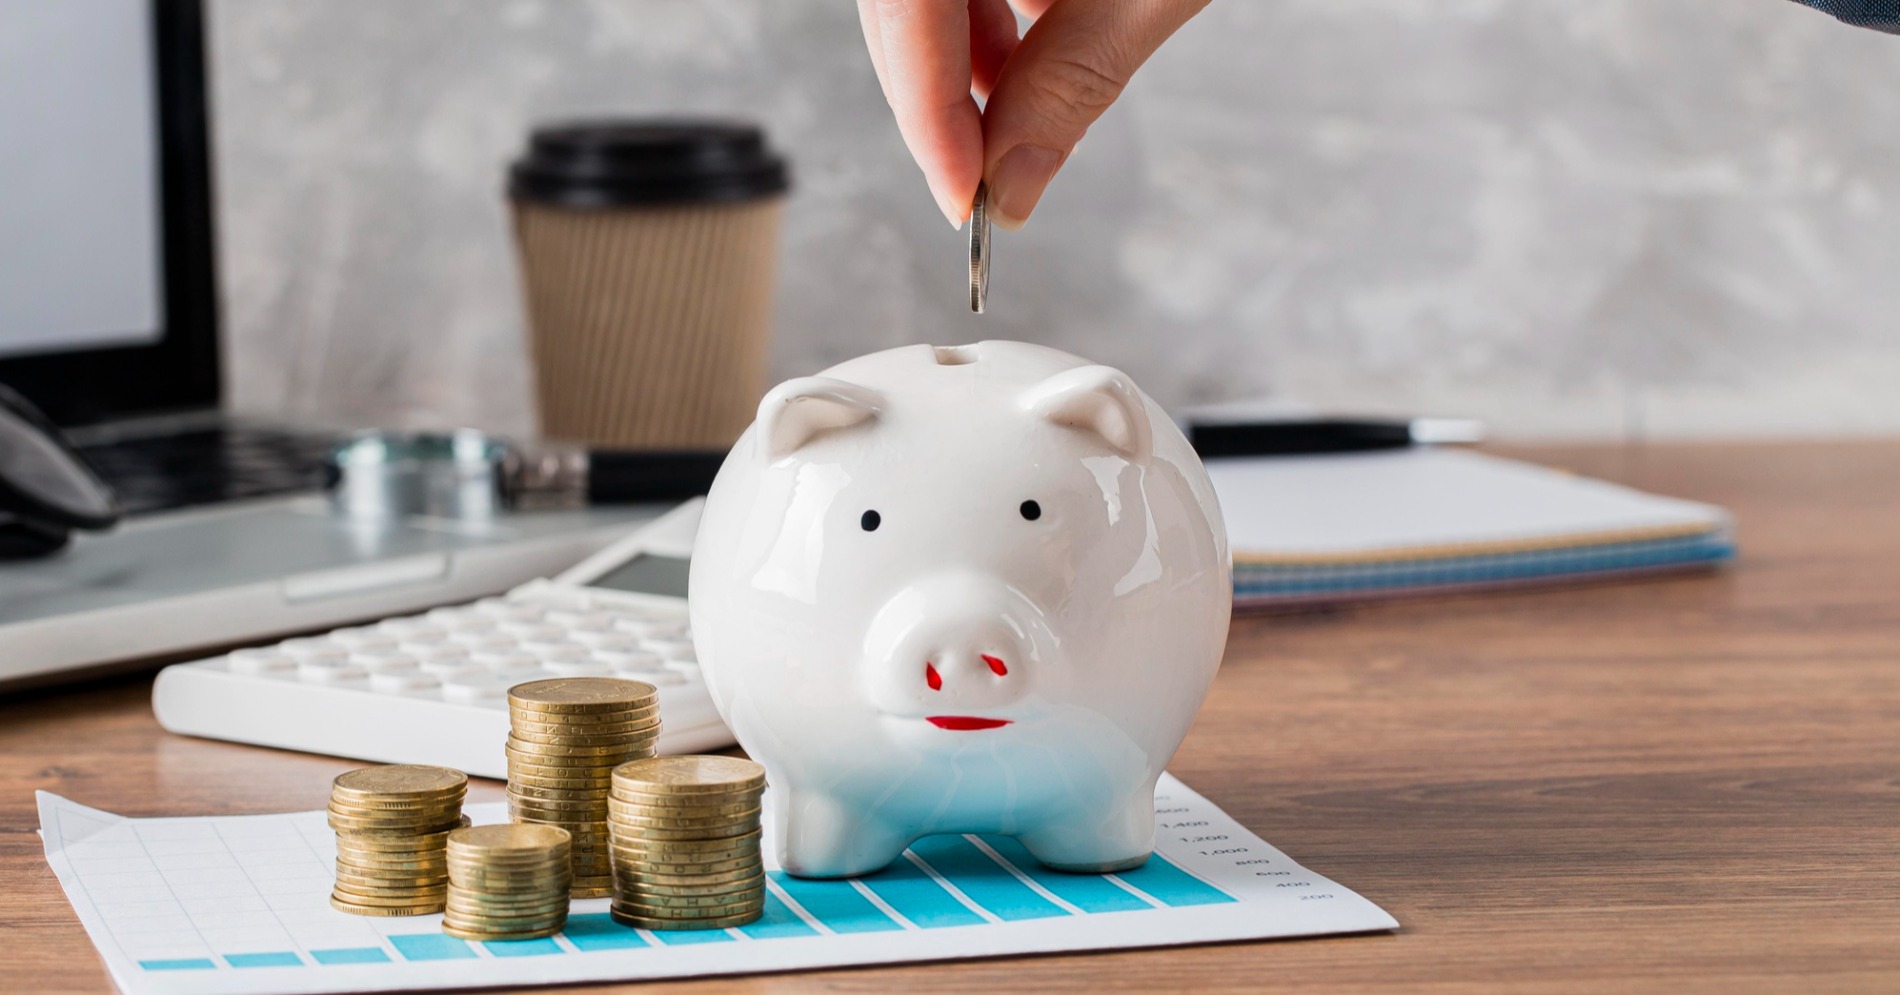
Biaya pendidikan yang terus meningkat setiap tahun membuat banyak orang tua perlu berpikir jauh ke depan, di masa yang serba tidak pasti ini, agar kebutuhan belajar anak dapat terpenuhi tanpa mengganggu kestabilan keuangan keluarga.
Namun dalam praktiknya, banyak yang terjebak ambisi ingin memberikan yang terbaik tanpa benar-benar memahami kemampuan finansial maupun kebutuhan anak itu sendiri. Di sinilah pentingnya perencanaan keuangan yang realistis.
Maryadi Santana, seorang financial planner memaparkan, menyiapkan dana pendidikan anak perlu perencanaan yang matang dan penuh pertimbangan. Tidak ada satu produk keuangan yang bisa menjadi solusi tunggal.
Baca juga: Begini Strategi Merencanakan Pendidikan Anak Sejak Dini
"Menyiapkan dana pendidikan anak sebaiknya tidak hanya mengandalkan tabungan, kita bisa mengkombinasikan beberapa produk keuangan," katanya pada Hypeabis.id.
Dia menjelaskan, tabungan berfungsi untuk kebutuhan jangka pendek atau operasional saat anak sudah bersekolah. Namun, untuk tujuan jangka panjang seperti biaya masuk sekolah atau kuliah, orang tua perlu mengandalkan investasi agar nilai uang tidak tergerus inflasi.
“Kalau uangnya disimpan lama di tabungan, bukan berkembang malah berkurang nilainya. Karena itu, harus diinvestasikan sejak awal,” katanya.
Investasi menjadi instrumen utama dalam menyiapkan dana pendidikan, sementara asuransi berperan sebagai pelindung jika di tengah perjalanan terjadi risiko pada orang tua, seperti kehilangan penghasilan atau meninggal dunia.
Orang tua bisa menyesuaikan jenis investasi dengan jangka waktu pendidikan anak. Jika waktu sekolah masih di atas 10 tahun, saham atau reksa dana saham bisa menjadi pilihan karena potensi imbal hasilnya lebih tinggi. Namun, jika waktunya hanya 3-4 tahun lagi, lebih aman memilih obligasi pemerintah atau reksa dana pendapatan tetap.
“Kalau jangka waktunya pendek, pilih yang lebih stabil. Misalnya reksa dana pendapatan tetap dengan imbal hasil 6-7 persen per tahun sudah bagus,” jelasnya.
Namun, dia menekankan pentingnya memahami profil risiko sebelum berinvestasi. Banyak orang tua yang langsung terjun ke produk berisiko tanpa pengalaman sebelumnya, misalnya seperti saham.
Selain itu, Maryadi mengingatkan agar menjelang waktu pembayaran sekolah, dana investasi dipindahkan ke instrumen yang lebih likuid dan aman seperti reksa dana pasar uang. “Misalnya tiga bulan lagi mau bayar uang sekolah, bisa diparkir dulu di reksa dana pasar uang agar lebih stabil,” ujarnya.
Asuransi tradisional biasanya punya skema pasti. Besaran premi dan manfaat yang diterima telah ditentukan sejak awal dan tidak berubah selama masa pertanggungan. Misalnya dana akan keluar setelah 5 atau 10 tahun.
Sementara unit link adalah produk keuangan yang menggabungkan dua fungsi sekaligus, yakni perlindungan asuransi jiwa dan investasi. Dalam produk ini, sebagian dari premi yang dibayarkan oleh nasabah digunakan untuk memberikan proteksi, misalnya santunan jika meninggal dunia. Kemudian sisanya diinvestasikan ke instrumen keuangan seperti saham, obligasi, atau reksadana sesuai pilihan risiko yang ditentukan.
Nilai investasi dalam unit link bisa naik atau turun tergantung pada kinerja pasar, sehingga manfaat yang diterima nasabah juga bersifat fluktuatif. Artinya, hasilnya tidak pasti. Sangat berisiko jika dijadikan sebagai dana pendidikan.
“Asuransi unit link sering ditawarkan karena ada unsur investasinya, tapi justru itu yang membuatnya tidak pasti. Padahal, fungsi utama asuransi adalah memberikan kepastian,” jelasnya.
Di mencontohkan, jika diperkirakan biaya kuliah anak nanti mencapai Rp500 juta, maka orang tua bisa membuat polis asuransi jiwa dengan nilai pertanggungan sebesar itu. Dengan demikian, ketika di tengah jalan orang tua mengalami risiko, uang sekolah anak sudah aman.
Orang tua juga diingatkan agar tidak mengabaikan dana darurat. Besarannya bisa disesuaikan dengan kondisi keuangan masing-masing keluarga.
“Kalau gaji Rp10 juta, idealnya 5-10 persen bisa disisihkan untuk dana darurat. Tapi kalau belum mampu, mulai saja dari yang kecil dulu, misalnya Rp500.000 per bulan. Yang penting konsisten,” sarannya.
(Baca artikel Hypeabis.id lainnya di Google News)
Namun dalam praktiknya, banyak yang terjebak ambisi ingin memberikan yang terbaik tanpa benar-benar memahami kemampuan finansial maupun kebutuhan anak itu sendiri. Di sinilah pentingnya perencanaan keuangan yang realistis.
Maryadi Santana, seorang financial planner memaparkan, menyiapkan dana pendidikan anak perlu perencanaan yang matang dan penuh pertimbangan. Tidak ada satu produk keuangan yang bisa menjadi solusi tunggal.
Baca juga: Begini Strategi Merencanakan Pendidikan Anak Sejak Dini
"Menyiapkan dana pendidikan anak sebaiknya tidak hanya mengandalkan tabungan, kita bisa mengkombinasikan beberapa produk keuangan," katanya pada Hypeabis.id.
Dia menjelaskan, tabungan berfungsi untuk kebutuhan jangka pendek atau operasional saat anak sudah bersekolah. Namun, untuk tujuan jangka panjang seperti biaya masuk sekolah atau kuliah, orang tua perlu mengandalkan investasi agar nilai uang tidak tergerus inflasi.
“Kalau uangnya disimpan lama di tabungan, bukan berkembang malah berkurang nilainya. Karena itu, harus diinvestasikan sejak awal,” katanya.
Investasi menjadi instrumen utama dalam menyiapkan dana pendidikan, sementara asuransi berperan sebagai pelindung jika di tengah perjalanan terjadi risiko pada orang tua, seperti kehilangan penghasilan atau meninggal dunia.
Orang tua bisa menyesuaikan jenis investasi dengan jangka waktu pendidikan anak. Jika waktu sekolah masih di atas 10 tahun, saham atau reksa dana saham bisa menjadi pilihan karena potensi imbal hasilnya lebih tinggi. Namun, jika waktunya hanya 3-4 tahun lagi, lebih aman memilih obligasi pemerintah atau reksa dana pendapatan tetap.
“Kalau jangka waktunya pendek, pilih yang lebih stabil. Misalnya reksa dana pendapatan tetap dengan imbal hasil 6-7 persen per tahun sudah bagus,” jelasnya.
Namun, dia menekankan pentingnya memahami profil risiko sebelum berinvestasi. Banyak orang tua yang langsung terjun ke produk berisiko tanpa pengalaman sebelumnya, misalnya seperti saham.
Selain itu, Maryadi mengingatkan agar menjelang waktu pembayaran sekolah, dana investasi dipindahkan ke instrumen yang lebih likuid dan aman seperti reksa dana pasar uang. “Misalnya tiga bulan lagi mau bayar uang sekolah, bisa diparkir dulu di reksa dana pasar uang agar lebih stabil,” ujarnya.
Memilih Asuransi yang Tepat untuk Proteksi.
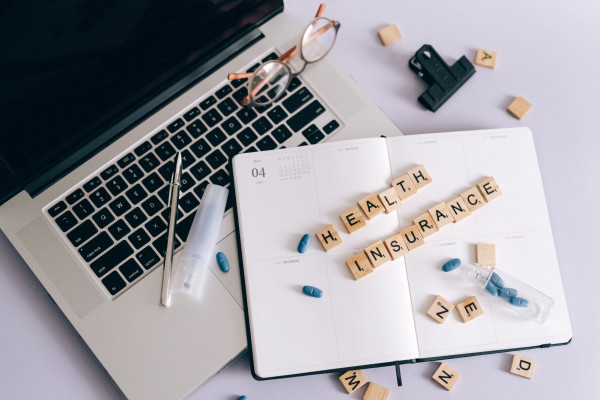
Selain tabungan dan investasi, perlindungan finansial juga tak kalah penting. Jika tujuannya adalah melindungi kemampuan orang tua dalam membayar biaya sekolah anak, maka asuransi tradisional lebih direkomendasikan dibandingkan unit link.Asuransi tradisional biasanya punya skema pasti. Besaran premi dan manfaat yang diterima telah ditentukan sejak awal dan tidak berubah selama masa pertanggungan. Misalnya dana akan keluar setelah 5 atau 10 tahun.
Sementara unit link adalah produk keuangan yang menggabungkan dua fungsi sekaligus, yakni perlindungan asuransi jiwa dan investasi. Dalam produk ini, sebagian dari premi yang dibayarkan oleh nasabah digunakan untuk memberikan proteksi, misalnya santunan jika meninggal dunia. Kemudian sisanya diinvestasikan ke instrumen keuangan seperti saham, obligasi, atau reksadana sesuai pilihan risiko yang ditentukan.
Nilai investasi dalam unit link bisa naik atau turun tergantung pada kinerja pasar, sehingga manfaat yang diterima nasabah juga bersifat fluktuatif. Artinya, hasilnya tidak pasti. Sangat berisiko jika dijadikan sebagai dana pendidikan.
“Asuransi unit link sering ditawarkan karena ada unsur investasinya, tapi justru itu yang membuatnya tidak pasti. Padahal, fungsi utama asuransi adalah memberikan kepastian,” jelasnya.
Di mencontohkan, jika diperkirakan biaya kuliah anak nanti mencapai Rp500 juta, maka orang tua bisa membuat polis asuransi jiwa dengan nilai pertanggungan sebesar itu. Dengan demikian, ketika di tengah jalan orang tua mengalami risiko, uang sekolah anak sudah aman.
Orang tua juga diingatkan agar tidak mengabaikan dana darurat. Besarannya bisa disesuaikan dengan kondisi keuangan masing-masing keluarga.
“Kalau gaji Rp10 juta, idealnya 5-10 persen bisa disisihkan untuk dana darurat. Tapi kalau belum mampu, mulai saja dari yang kecil dulu, misalnya Rp500.000 per bulan. Yang penting konsisten,” sarannya.
(Baca artikel Hypeabis.id lainnya di Google News)


Komentar
Silahkan Login terlebih dahulu untuk meninggalkan komentar.