Belajar dari Andhara Early, Teliti Jenis Bunga KPR Sebelum Terbelit Utang
12 October 2025 |
19:30 WIB
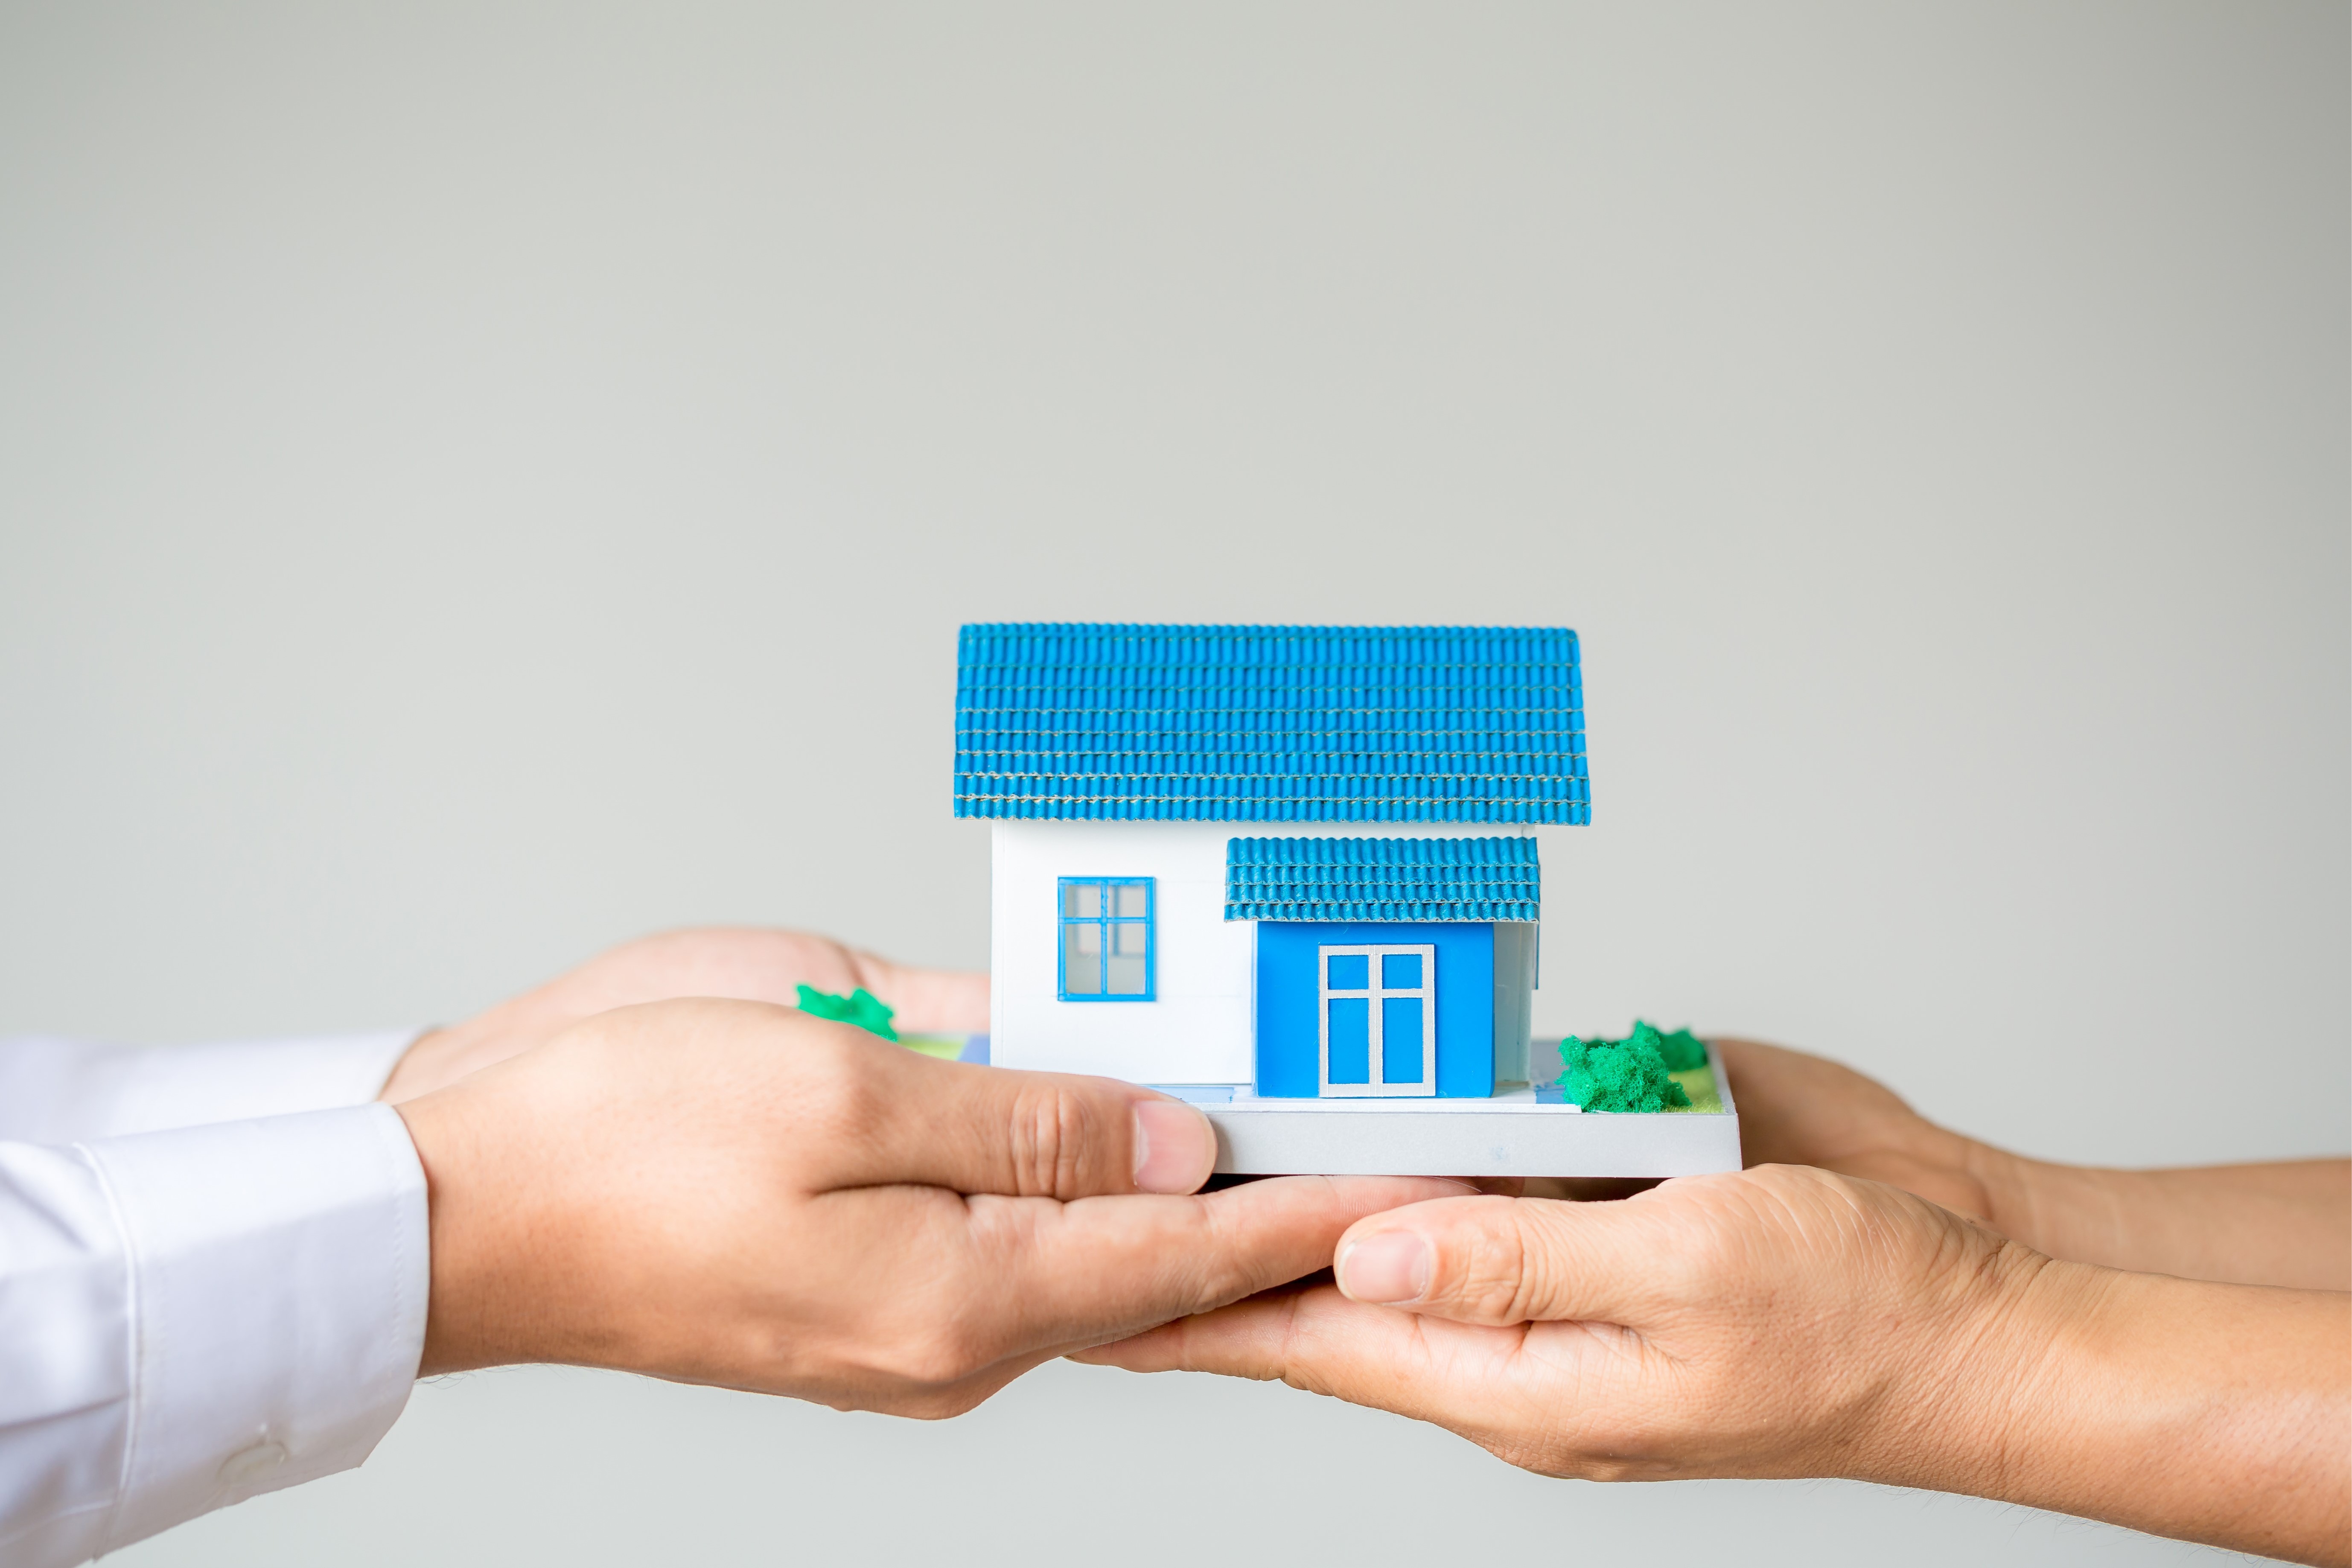
Memiliki rumah secara kredit alias KPR menjadi pilihan instan bagi banyak orang. Stigma yang berkembang di masyarakat, lebih baik membeli rumah secara kredit daripada tidak punya sama sekali. Hal ini juga dialami oleh selebritas Andhara Early.
Generasi milenial pasti tidak asing dengan presenter jebolan Gadis Sampul tahun 1995 ini. Pada suatu talkshow di kanal Youtube dari Hati ke Hati, dia bercerita tentang perjuangannya melunasi utang kredit rumah yang tayang pada 7 Agustus 2025.
Pada saat pandemi, dia dan suami resign dari pekerjaannya. Enam bulan berlalu, kebutuhan terus berjalan dan tidak ada pemasukan yang membuatnya melakukan strategi menghubungi pihak bank untuk diberikan keringanan atas cicilan Kredit Pemilikan Rumah (KPR) tersebut.
Baca juga: Skema KPR Masih Jadi Andalan Konsumen untuk Memiliki Hunian
Tenor KPR yang dipilih selama 20 tahun dan baru berjalan 8 tahun. Ketika dicek, sisa utang tidak banyak berkurang. Dia bercerita bahwa selama 8 tahun berjalan, dia hanya membayar bunganya saja. Lalu opsi yang diberikan pihak bank hanya memperpanjang masa cicilannya. “Waduh, ini namanya gali lubang tutup lubang, membunuh diri,” ucapnya.
Belajar dari kisah yang diceritakan Andhara Early, terdapat jenis-jenis bunga pinjaman sebagai pertimbangan. Meskipun sebaiknya, menabung dan berinvestasi menjadi pilihan prioritas dari pada harus berutang jangka panjang, dalam kondisi ekonomi saat ini.
Generasi milenial pasti tidak asing dengan presenter jebolan Gadis Sampul tahun 1995 ini. Pada suatu talkshow di kanal Youtube dari Hati ke Hati, dia bercerita tentang perjuangannya melunasi utang kredit rumah yang tayang pada 7 Agustus 2025.
Pada saat pandemi, dia dan suami resign dari pekerjaannya. Enam bulan berlalu, kebutuhan terus berjalan dan tidak ada pemasukan yang membuatnya melakukan strategi menghubungi pihak bank untuk diberikan keringanan atas cicilan Kredit Pemilikan Rumah (KPR) tersebut.
Baca juga: Skema KPR Masih Jadi Andalan Konsumen untuk Memiliki Hunian
Tenor KPR yang dipilih selama 20 tahun dan baru berjalan 8 tahun. Ketika dicek, sisa utang tidak banyak berkurang. Dia bercerita bahwa selama 8 tahun berjalan, dia hanya membayar bunganya saja. Lalu opsi yang diberikan pihak bank hanya memperpanjang masa cicilannya. “Waduh, ini namanya gali lubang tutup lubang, membunuh diri,” ucapnya.
Belajar dari kisah yang diceritakan Andhara Early, terdapat jenis-jenis bunga pinjaman sebagai pertimbangan. Meskipun sebaiknya, menabung dan berinvestasi menjadi pilihan prioritas dari pada harus berutang jangka panjang, dalam kondisi ekonomi saat ini.
Jenis-Jenis Bunga KPR
Penetapan suku bunga untuk setiap bank peminjam KPR berbeda-beda. Tergantung dari suku bunga dasar kredit yang ditentukan oleh bank itu sendiri dan diawasi oleh Otoritas Jasa Keuangan. Berikut jenis-jenis bunga KPR yang ditetapkan bank:
1. Suku Bunga KPR Fixed Rate
Suku bunga tetap yang diberikan bank, di mana nasabah tidak akan mengalami kenaikan suku bunga hingga masa cicilan berakhir. Memilih suku bunga fixed rate memiliki keuntungan dalam pengelolaan keuangan bulanan, karena cicilan setiap bulan akan tetap sama. Kekurangannya, nominal cicilan menjadi lebih tinggi dan tidak mendapat keuntungan apabila terjadi penurunan suku bunga.
Sebagai gambaran, jika harga rumah Rp600 juta dengan DP sebesar Rp50 juta. Suku bunga tetap 5 persen per tahun dengan tenor 10 tahun, maka simulasi perhitungannya sebagai berikut:
Sebagai gambaran, jika harga rumah Rp600 juta dengan DP sebesar Rp50 juta. Suku bunga tetap 5 persen per tahun dengan tenor 10 tahun, maka simulasi perhitungannya sebagai berikut:
- Cicilan pokok: Rp 600,000,000 / 120 bulan = Rp 5,000,000
- Cicilan bunga per bulan : (Rp 600,000,000 x 5% x 10) / 120 = Rp 2,500,000
- Total cicilan Fixed Rate : Rp 5,000,000 + Rp 2,500,000 = Rp 7,000,000
2. Suku Bunga KPR Floating
Suku bunga ini penerapannya bersifat fluktuatif atau tidak stabil dalam jangka waktu tertentu sesuai dengan perkembangan tingkat suku bunga Bank Indonesia. Keuntungannya, jika suku bunga Bank Indonesia turun, maka cicilan akan turun, sehingga nilai angsuran menjadi berkurang.
Kekurangannya, saat inflasi meningkat dan suku bunga bank ikut terkerek, maka beban cicilan utang KPR akan meningkat signifikan yang dapat membebani stabilitas keuangan bulanan.
Sebagai gambaran perhitungannya, jika harga rumah Rp600 juta dengan DP sebesar Rp50 juta. Suku bunga tetap 5 persen per tahun pada tahun pertama dan 6,25 persen pada tahun kedua dengan tenor 10 tahun, maka simulasinya sebagai berikut:
Kekurangannya, saat inflasi meningkat dan suku bunga bank ikut terkerek, maka beban cicilan utang KPR akan meningkat signifikan yang dapat membebani stabilitas keuangan bulanan.
Sebagai gambaran perhitungannya, jika harga rumah Rp600 juta dengan DP sebesar Rp50 juta. Suku bunga tetap 5 persen per tahun pada tahun pertama dan 6,25 persen pada tahun kedua dengan tenor 10 tahun, maka simulasinya sebagai berikut:
- Cicilan pokok : Rp 600,000,000 / 120 bulan = Rp 5,000,000
- Cicilan bunga per bulan : : (Rp 600,000,000 x 6,25% x 10) / 120 = Rp 3,125,000
- Total cicilan floating di tahun kedua = Rp 5,000,000 + Rp 3,125,000 = Rp 8,125,000.
Jadi, cicilan tahun pertama sebesar Rp7 juta per bulan, dan cicilan tahun kedua setelah mengalami floating bisa menjadi Rp8,125 juta per bulan.
3. Suku Bunga Kombinasi
Jenis suku bunga ini menggabungkan perhitungan fixed rate dan floating rate untuk menarik calon nasabah baru. Misalnya, nasabah ditawarkan fixed 10% untuk setahun pertama, lalu dikenakan bunga cap 12%. Setelah batas waktu bunga fixed and cap berakhir, maka akan dikenakan bunga floating.
Dari pengalaman Andhara Early, kita harus bijak dan mempertimbangkan kembali sebelum melakukan proses KPR. Berdasarkan Financial Planning Standard Board, maksimal cicilan itu sebesar 30 persen pendapatan bulanan.
Hal ini bertujuan untuk menjaga agar stabilitas keuangan keluarga aman dan aset tetap terjaga, karena kita mampu membayar angsuran tepat waktu, tanpa mengganggu kebutuhan lainnya.
Bagaimana Genhype, apakah akan membeli rumah dengan cara KPR atau disiplin menabung dan berinvestasi secara rutin sehingga dapat membeli atau membangun sendiri rumah impian kalian?
Dari pengalaman Andhara Early, kita harus bijak dan mempertimbangkan kembali sebelum melakukan proses KPR. Berdasarkan Financial Planning Standard Board, maksimal cicilan itu sebesar 30 persen pendapatan bulanan.
Hal ini bertujuan untuk menjaga agar stabilitas keuangan keluarga aman dan aset tetap terjaga, karena kita mampu membayar angsuran tepat waktu, tanpa mengganggu kebutuhan lainnya.
Bagaimana Genhype, apakah akan membeli rumah dengan cara KPR atau disiplin menabung dan berinvestasi secara rutin sehingga dapat membeli atau membangun sendiri rumah impian kalian?



Komentar
Silahkan Login terlebih dahulu untuk meninggalkan komentar.