Belajar dari Penyesalan Pensiunan, Pentingnya Perencanaan Dana Pensiun Sejak Awal Karier
07 October 2025 |
17:30 WIB

Chelsea Venda
Jurnalis Hypeabis.id
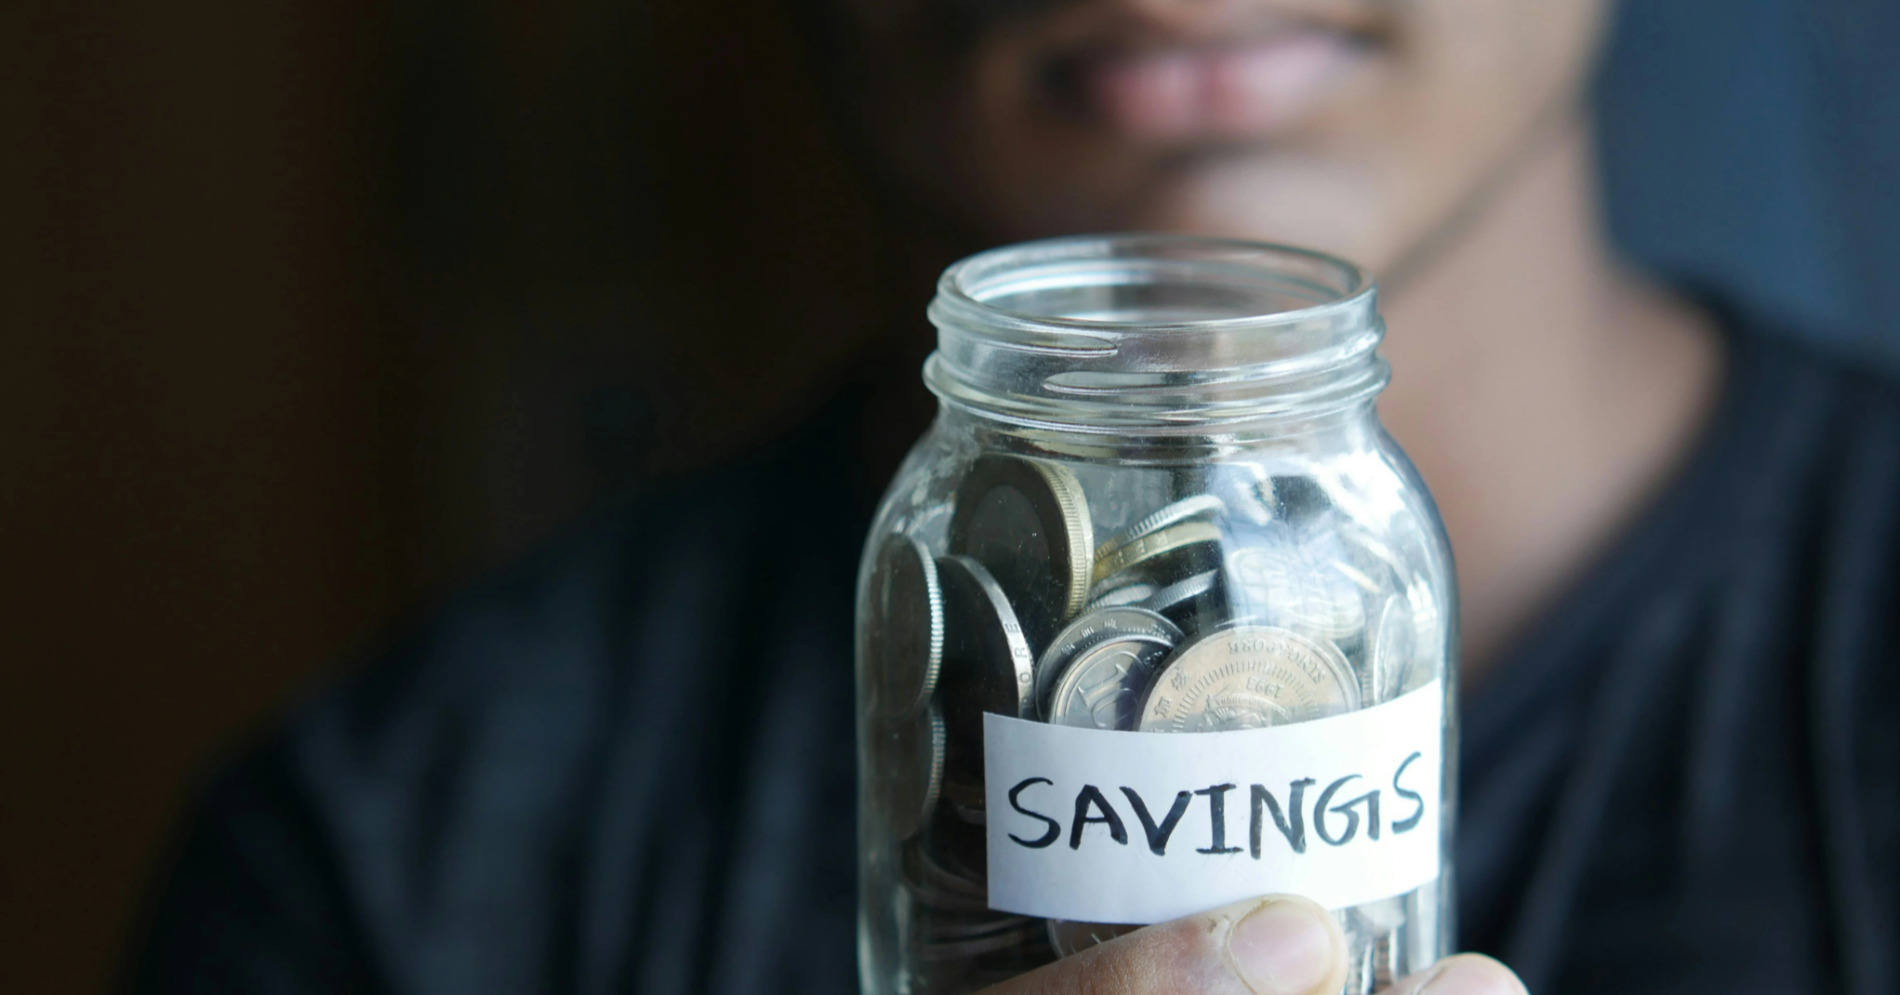
Mempersiapkan dana pensiun bukanlah hal instan, melainkan proses yang membutuhkan kedisiplinan dan perencanaan sejak dini. Tanpa langkah yang terukur, seseorang berisiko menghadapi ketidakstabilan ekonomi di masa depan ketika produktivitas mulai menurun.
Belakangan, isu dana pensiun memang kembali mencuat setelah munculnya rencana tabungan pensiun atlet dari Kemenpora serta polemik regulasi dana pensiun di DPR. Isu ini sekaligus memunculkan diskursus di masyarakat tentang pentingnya menata strategi finansial sejak dini demi hari tua yang lebih terjamin.
Namun, dana pensiun rupanya belum terlalu dianggap begitu penting bagi generasi saat ini. Studi pada 2024 dari perusahaan jasa keuangan Sun Life bertajuk Retirement Reimagined: Facing the Future with Confidence menyoroti masih banyaknya tantangan dalam menyiapkan pensiun di kawasan Asia.
Baca Juga: Fenomena Gagal Bayar Pinjol Marak di Medsos, Ahli Keuangan: Jangan Tertipu Narasi Galbay!
Riset tersebut melibatkan 509 responden di Indonesia serta lebih dari 3.500 responden di sejumlah negara Asia, mulai dari Tiongkok, Hong Kong, Malaysia, Filipina, Singapura, hingga Vietnam.
Temuannya menunjukkan bahwa 50 persen responden baru akan merencanakan keuangan pensiun lima tahun atau kurang sebelum masa pensiun, sementara 13 persen lainnya bahkan mengaku tidak berniat merencanakannya sama sekali.
Kondisi ini sejalan dengan penyesalan yang diungkapkan para pensiunan. Sekitar 42 persen menyatakan menyesal atas keputusan keuangan mereka di masa lalu, terutama karena tidak menabung cukup (73 persen), tidak melakukan investasi dengan tepat (47 persen), dan memilih pensiun terlalu dini (38 persen).
Perencana Keuangan OneShildt, Budi Raharjo, menekankan bahwa perjalanan menyiapkan dana pensiun merupakan proses panjang yang sebaiknya dimulai sejak usia produktif. Menurutnya, semakin cepat langkah ini diambil, maka semakin mudah pula tujuan finansial dapat dicapai.
Dia menjelaskan bahwa persiapan ideal dimulai sejak awal seseorang memasuki dunia kerja. Dengan jangka waktu yang lebih panjang, dana yang harus disisihkan setiap periode tidak perlu terlalu besar, sementara risiko jika ingin menaruh dana tersebut di investasi pun dapat diminimalisasi.
Menurutnya, kesalahan utama banyak orang dalam menyiapkan pensiun adalah baru mulai memikirkannya ketika usia sudah mendekati masa pensiun. Kondisi ini membuat waktu persiapan sangat terbatas sehingga beban yang harus ditanggung menjadi jauh lebih berat.
Dia juga menekankan bahwa rasa takut untuk berinvestasi menjadi hambatan lain. Sikap terlalu hati-hati membuat dana yang dikumpulkan justru tergerus inflasi karena hanya disimpan tanpa berkembang.
Oleh karena itu, Budi mengingatkan agar ketika akan menyiapkan dana pensiun, seseorang mesti punya mindset yang realistis bahwa di masa tua nanti, pasti akan ada penurunan produktivitas. Seiring bertambahnya usia, kekuatan, kesehatan, dan kecerdasan akan menurun, sehingga kemampuan menghasilkan pendapatan juga ikut berkurang.
"Dalam kondisi tersebut, dana pensiun akan berfungsi sebagai penopang utama. Bukan berarti seseorang tidak ingin bekerja, melainkan keterbatasan usia membuat penghasilan aktif bisa saja tidak lagi dapat diandalkan," ungkapnya.
Selain itu, dengan menyiapkan dana pensiun, ke depan seseorang juga bisa lebih mandiri di usia tua. Mereka pun bisa mencegah terjadinya fenomena generasi sandwich. Dengan kemandirian finansial, seseorang tidak membebani anak atau keluarga di masa depan, melainkan mampu menopang kehidupannya sendiri secara layak.
Terkait perhitungan kebutuhan pensiun, saat ini ada beberapa metode yang bisa dipilih, tetapi yang paling populer adalah aturan 4 persen. Dalam pendekatan ini, kebutuhan dana dihitung berdasarkan pengeluaran tahunan yang dibagi dengan angka 4 persen, dengan asumsi imbal hasil bebas risiko. Perhitungan ini perlu dievaluasi secara berkala karena adanya faktor inflasi.
Contohnya, apabila seseorang telah menetapkan target dana pensiun sebesar Rp5 miliar pada usia 55 tahun, maka pada tahun pertama masa pensiun dia hanya perlu menarik 4 persen dari total dana tersebut. Artinya, sekitar Rp200 juta dapat digunakan untuk memenuhi kebutuhan hidup selama satu tahun tanpa harus mengurangi pokok dana yang telah terkumpul.
Dia juga menyarankan alokasi minimal 5 persen hingga 10 persen dari penghasilan untuk investasi pada instrumen yang mampu mengimbangi inflasi. Namun, bila ingin mudah, menggunakan produk keuangan khusus pensiun dapat membantu menjaga disiplin karena umumnya tidak dapat dicairkan sebelum usia tertentu, sekaligus memberikan manfaat tambahan dari sisi perpajakan.
Baca Juga: 62% Generasi Sandwich Pernah Berutang, Ini 4 Solusi Finansial yang Direkomendasikan
Belakangan, isu dana pensiun memang kembali mencuat setelah munculnya rencana tabungan pensiun atlet dari Kemenpora serta polemik regulasi dana pensiun di DPR. Isu ini sekaligus memunculkan diskursus di masyarakat tentang pentingnya menata strategi finansial sejak dini demi hari tua yang lebih terjamin.
Namun, dana pensiun rupanya belum terlalu dianggap begitu penting bagi generasi saat ini. Studi pada 2024 dari perusahaan jasa keuangan Sun Life bertajuk Retirement Reimagined: Facing the Future with Confidence menyoroti masih banyaknya tantangan dalam menyiapkan pensiun di kawasan Asia.
Baca Juga: Fenomena Gagal Bayar Pinjol Marak di Medsos, Ahli Keuangan: Jangan Tertipu Narasi Galbay!
Riset tersebut melibatkan 509 responden di Indonesia serta lebih dari 3.500 responden di sejumlah negara Asia, mulai dari Tiongkok, Hong Kong, Malaysia, Filipina, Singapura, hingga Vietnam.
Temuannya menunjukkan bahwa 50 persen responden baru akan merencanakan keuangan pensiun lima tahun atau kurang sebelum masa pensiun, sementara 13 persen lainnya bahkan mengaku tidak berniat merencanakannya sama sekali.
Kondisi ini sejalan dengan penyesalan yang diungkapkan para pensiunan. Sekitar 42 persen menyatakan menyesal atas keputusan keuangan mereka di masa lalu, terutama karena tidak menabung cukup (73 persen), tidak melakukan investasi dengan tepat (47 persen), dan memilih pensiun terlalu dini (38 persen).
Perencana Keuangan OneShildt, Budi Raharjo, menekankan bahwa perjalanan menyiapkan dana pensiun merupakan proses panjang yang sebaiknya dimulai sejak usia produktif. Menurutnya, semakin cepat langkah ini diambil, maka semakin mudah pula tujuan finansial dapat dicapai.
Dia menjelaskan bahwa persiapan ideal dimulai sejak awal seseorang memasuki dunia kerja. Dengan jangka waktu yang lebih panjang, dana yang harus disisihkan setiap periode tidak perlu terlalu besar, sementara risiko jika ingin menaruh dana tersebut di investasi pun dapat diminimalisasi.
Menurutnya, kesalahan utama banyak orang dalam menyiapkan pensiun adalah baru mulai memikirkannya ketika usia sudah mendekati masa pensiun. Kondisi ini membuat waktu persiapan sangat terbatas sehingga beban yang harus ditanggung menjadi jauh lebih berat.
Dia juga menekankan bahwa rasa takut untuk berinvestasi menjadi hambatan lain. Sikap terlalu hati-hati membuat dana yang dikumpulkan justru tergerus inflasi karena hanya disimpan tanpa berkembang.
Oleh karena itu, Budi mengingatkan agar ketika akan menyiapkan dana pensiun, seseorang mesti punya mindset yang realistis bahwa di masa tua nanti, pasti akan ada penurunan produktivitas. Seiring bertambahnya usia, kekuatan, kesehatan, dan kecerdasan akan menurun, sehingga kemampuan menghasilkan pendapatan juga ikut berkurang.
"Dalam kondisi tersebut, dana pensiun akan berfungsi sebagai penopang utama. Bukan berarti seseorang tidak ingin bekerja, melainkan keterbatasan usia membuat penghasilan aktif bisa saja tidak lagi dapat diandalkan," ungkapnya.
Selain itu, dengan menyiapkan dana pensiun, ke depan seseorang juga bisa lebih mandiri di usia tua. Mereka pun bisa mencegah terjadinya fenomena generasi sandwich. Dengan kemandirian finansial, seseorang tidak membebani anak atau keluarga di masa depan, melainkan mampu menopang kehidupannya sendiri secara layak.
Terkait perhitungan kebutuhan pensiun, saat ini ada beberapa metode yang bisa dipilih, tetapi yang paling populer adalah aturan 4 persen. Dalam pendekatan ini, kebutuhan dana dihitung berdasarkan pengeluaran tahunan yang dibagi dengan angka 4 persen, dengan asumsi imbal hasil bebas risiko. Perhitungan ini perlu dievaluasi secara berkala karena adanya faktor inflasi.
Contohnya, apabila seseorang telah menetapkan target dana pensiun sebesar Rp5 miliar pada usia 55 tahun, maka pada tahun pertama masa pensiun dia hanya perlu menarik 4 persen dari total dana tersebut. Artinya, sekitar Rp200 juta dapat digunakan untuk memenuhi kebutuhan hidup selama satu tahun tanpa harus mengurangi pokok dana yang telah terkumpul.
Dia juga menyarankan alokasi minimal 5 persen hingga 10 persen dari penghasilan untuk investasi pada instrumen yang mampu mengimbangi inflasi. Namun, bila ingin mudah, menggunakan produk keuangan khusus pensiun dapat membantu menjaga disiplin karena umumnya tidak dapat dicairkan sebelum usia tertentu, sekaligus memberikan manfaat tambahan dari sisi perpajakan.
Baca Juga: 62% Generasi Sandwich Pernah Berutang, Ini 4 Solusi Finansial yang Direkomendasikan




Komentar
Silahkan Login terlebih dahulu untuk meninggalkan komentar.